

ATR-Stop-Loss berechnen: Average True Range einfach erklärt
11. September 2026 · 6 Min. Lesezeit · 3 Quellen
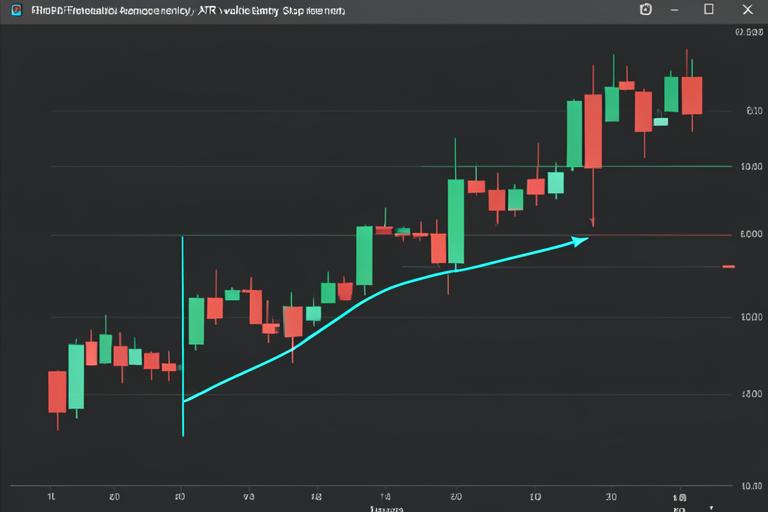
Ein Stop soll nicht willkürlich sein. Er soll an der Logik des Titels ansetzen: Wie viel schwankt dieser Wert normalerweise an einem Tag? Darauf antwortet die Average True Range, kurz ATR.
Was die ATR (Average True Range) misst
ATR ist der Durchschnitt der wahren Tagesspannen über eine feste Periode — meist 14 oder 21 Handelstage. Die „wahre Spanne“ berücksichtigt nicht nur Hoch minus Tief, sondern auch die Lücke zum Vortagesschluss. So wird die tatsächliche Bewegung erfasst, auch wenn der Titel mit Gap eröffnet.
ATR sagt nicht, wohin der Kurs geht. Sie sagt nur, wie weit er sich typischerweise bewegt. Das ist genau der Unterschied, der sie für Stop-Abstände so nützlich macht.
ATR-Stop-Loss berechnen: Schritt für Schritt
- Einstiegskurs festlegen, z. B. nach einem Trigger über dem oberen Bollinger-Band.
- ATR des Titels ablesen — im Dashboard im Panel „Technische Details“.
- Stop unter dem Einstieg platzieren, typisch mit einem Vielfachen der ATR (z. B. 1,5 × ATR bis 3 × ATR).
- Der Abstand Einstieg → Stop ist die Risiko-Einheit R.
Rechenbeispiel
Einstieg 100 €, ATR (14) 2,50 €, Faktor 2: Stop = 100 € − 2 × 2,50 € = 95 €. Bei 200 € Risiko je Trade ergibt sich eine Positionsgröße von 200 € ÷ 5 € = 40 Stück.
R-basiertes Ziel
Wenn der Stop 2 % unter dem Einstieg liegt, ist R = 2 %. Ein Ziel bei +6 % entspricht dann 3R. Dadurch lässt sich jedes Setup unabhängig vom absoluten Kurs bewerten: das Verhältnis von erwartetem Gewinn zu riskiertem Verlust.
Der Stop passt sich der Volatilität an. Ein enger Stop bei einem schwankungsfreudigen Titel wird zu oft berührt; ein weiter Stop bei einem ruhigen Titel riskiert zu viel.
Break-even und Teilverkauf
Steigt der Kurs um 1R, kann ein Teil der Position verkauft und der Stop auf Break-even gezogen werden. Der Rest läuft dann ohne Verlustrisiko weiter. Diese Regeln lassen sich in den Setup-Parametern und im Backtest frei kombinieren.
Weiterlesen nach Anmeldung
Die ersten beiden Artikel sind frei. Für alle weiteren Beiträge brauchst du ein Konto und ein Abo ab der Basic-Stufe.
Quellen & Referenzen
- J. Welles Wilder, „New Concepts in Technical Trading Systems“ (1978)
- Investopedia — Average True Range (ATR) (2024)
- Van K. Tharp, „Trade Your Way to Financial Freedom“ (Positionsgrößen, R-Konzept) (2006)
Regeln selbst festlegen statt Signalen folgen
In marktradar.online definierst du deine Bedingungen und die Software wertet die Charts danach aus, inklusive Backtest über historische Daten.
Hinweis: Dieser Beitrag dient ausschließlich der Erklärung von Software- und Auswertungsfunktionen. Er stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Details im Haftungsausschluss.
Wöchentlicher Markt-Check per E-Mail
Einmal pro Woche: was in der Chartauswertung auffällig war, welche Kennzahl gerade relevant ist und eine kurze Anleitung fürs Dashboard. Kostenlos, jederzeit abbestellbar.